1 土地に対する課税
(1) 評価のしくみ
固定資産評価基準によって、売買実例価額をもとに算定した正常売買価格を基礎として、地目別に定められた評価方法により評価します。
■地目
地目は、宅地、田及び畑(併せて農地といいます。)、鉱泉地、池沼、山林、原野並びに雑種地があります。固定資産税の評価上の地目は、登記簿上の地目にかかわりなく、その年の1月1日(賦課期日)の現況の地目によります。
■地目別の評価方法
ア 宅地(市街地宅地評価法の場合)の評価方法
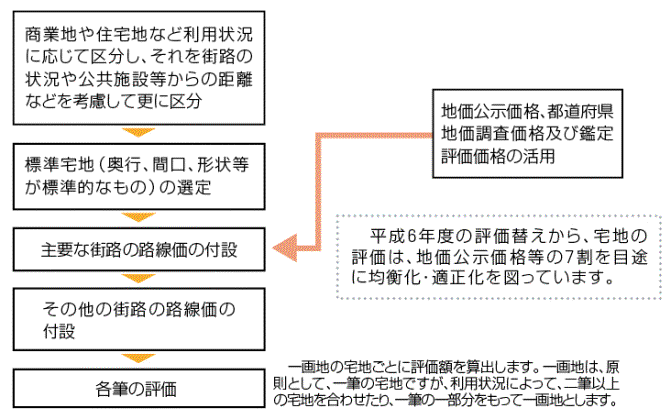
商業地や住宅地など利用状況に応じて区分し、それを街路の状況や公共施設等からの距離などを考慮して更に区分
↓
主要な街路の選定
↓
標準宅地(奥行、間口、経常等が標準的なもの)の選定
↓
主要な街路の路線価の付設←(地価公示価格、都道府県地価調査価格及び鑑定評価価格の活用)
↓
その他の街路の路線価の付設
↓
各筆の評価(一画地の宅地ごとに評価額を算出します。一画地は、原則として、一筆の宅地ですが、利用状況によって、二筆以上の宅地を合わせたり、一筆の一部分をもって一画地とします。)
※平成6年度の評価替えから、宅地の評価は、地下公示価格等の7割を目途に均衡化・適正化を図っています。
イ 宅地(その他の宅地評価法の場合)の評価方法
状況の類似する地区ごとに標準宅地を選定し、その適正な時価(地価公示価格等の7割を目途)に比準して、各筆を評価します。
ウ 農地、山林の評価方法
状況の類似する地区ごとに、標準的な田、畑、山林を選定し、その適正な時価( その算定の基礎となる売買実例価額に宅地見込地としての要素等があればそれに相当する価額を控除した価格)に比準して各筆を評価します。
ただし、市街化区域農地や宅地等への転用許可を受けた農地等については、状況が類似する宅地等の評価額を基準として求めた価額から造成費を控除した価額によって評価します。
エ 牧場、原野、雑種地等の評価方法
売買実例価額や付近の土地の評価額に基づく等の方法により評価します。
注 課税上の面積(地積)は、原則として登記簿に登記されている地積によります。
■標準宅地について
標準宅地とは、市町村内の地域ごとに、その主要な街路に接した標準的な宅地をいいます。
■路線価について
路線価とは、市街地などにおいて街路に付けられた価格のことであり、その街路に接する標準的な宅地の1平方メートル当たりの価格をいいます。
主要な街路の路線価は、標準宅地についての地価公示価格や鑑定評価価格等を基にして求められ、その他の街路の路線価は、この主要な街路の路線価を基にして幅員や公共施設からの距離等に応じて求められます。
宅地の価格(評価額)は、この路線価を基にしてそれぞれの宅地の状況(奥行、間口、形状など)に応じて求められます。
■路線価等の公開
納税者の方々に土地の評価に対する理解と認識を深めていただくために、評価額の基礎となる路線価が全て公開されています。
また、標準宅地の所在についても公開されています。
(2) 住宅用地に対する課税標準の特例
住宅用地は、その税負担を特に軽減する必要から、その面積の広さによって、小規模住宅用地と一般住宅用地に分けて特例措置が適用されます。
■小規模住宅用地
- 200平方メートル以下の住宅用地(200平方メートルを超える場合は住宅1戸あたり200平方メートルまでの部分)を小規模住宅用地といいます。
- 小規模住宅用地の課税標準額については、価格の6分の1の額とする特例措置があります。
■一般住宅用地
- 小規模住宅用地以外の住宅用地を一般住宅用地といいます。たとえば、300平方メートルの住宅用地(一戸建住宅の敷地)であれば、200平方メートル分が小規模住宅用地で、残りの100平方メートル分が一般住宅用地となります。
- 一般住宅用地の課税標準額については、価格の3分の1の額とする特例措置があります。
■住宅用地の範囲
- 住宅用地には、次の二つがあります。
- 専用住宅(専ら人の居住の用に供する家屋)の敷地の用に供されている土地……その土地の全部(ただし家屋の床面積の10倍まで)
- 併用住宅(一部を人の居住の用に供する家屋)の敷地の用に供されている土地……その土地の面積(ただし家屋の床面積の10倍まで)に一定の率を乗じて得た面積に相当する土地
- 住宅の敷地の用に供されている土地とは、その住宅を維持し、又はその効用を果たすために使用されている一画地をいいます。
したがって、賦課期日(1月1日)において新たに住宅の建設が予定されている土地あるいは住宅が建設されつつある土地は、住宅の敷地とはされません。
ただし、既存の家屋に替わる家屋が建築中であり、一定の要件を満たすと認められる土地については、所有者の申請に基づき住宅用地として取り扱うこととなります。
また、住宅が災害により滅失した場合で他の建物、構築物の用に供されていない土地は、2年間(長期にわたる避難の指示等が行われた場合には避難等解除後3年間、被災市街地復興推進地域が定められた場合には4年間)に限り、住宅用地として取り扱われます。 - 特例措置の対象となる「住宅用地」の面積は、家屋の敷地の用に供されている土地の面積に次表の住宅用地の率を乗じて求めます。
| 家屋 | 居住部分の割合 | 住宅用地の率 | |
|---|---|---|---|
| イ | 専用住宅 | 全部 | 1.0 |
| ロ | ハ以外の供用住宅 | 4分の1以上2分の1未満 | 0.5 |
| 2分の1以上 | 1.0 | ||
| ハ | 地上5階以上の耐火建築物である供用住宅 | 4分の1以上2分の1未満 | 0.5 |
| 2分の1以上4分の3未満 | 0.75 | ||
| 4分の3以上 | 1.0 |
※平成28年度から、賦課期日において「空家等対策の推進に関する特別措置法」に基づく除去等の勧告を受けた「特定空家等」の敷地の用に供する土地については、住宅用地特例の対象から除外することとされています。
(3) 宅地の税負担の調整措置
平成9年度の評価替え以降、課税の公平の観点から、地域や土地によりばらつきのある負担水準(今年度の評価額に対する前年度課税標準額の割合)を均衡化させることを重視しした税負担の調整措置が講じられ、宅地について負担水準の高い土地は税負担を引き下げまたは据え置き、負担水準の低い土地はなだらかに税負担を上昇させることによって負担水準のばらつきの幅を狭めていく仕組みが導入されました。
これまで、負担水準の均衡化・適正化に取り組んできた結果、負担水準の均衡化は相当程度進展してきている状況にあります。
一方、平成30年度評価替えにおいては、大都市を中心に、地価上昇の結果、負担水準が下落し据置ゾーンを下回る土地が生ずるとともに、地方では、地価下落の結果、負担水準が70%を超えて上昇する土地が数多く生じたところであり、まずは、そうした土地の負担水準を据置ゾーン内に再び収斂させることに優先的に取り組むべき状況であること等を踏まえ、平成30年度から令和2年度までの負担調整措置については、平成29年度の負担調整措置が継続されることになりました。
「負担水準と」とは…個々の土地の前年度課税標準額が今年度の評価額に対してどの程度まで達しているかを示すもの
次の算式によって求められます。
負担水準=前年度課税標準額/今年度の評価額(×住宅用地特例率(1/3又は1/6))
(4) 宅地の税額の求め方
■商業地等の宅地
- 固定資産税額は、次のとおり求められます。
課税標準額(価格×70%)×税率=税額 - ただし、今年度の価格(以下Aとします。)の70%と比べて前年度の課税標準額が以下の場合の土地については、今年度の課税標準額は次のとおりとなります。
ア 前年度課税標準額がAの60%以上70%以下の場合
→前年度課税標準額と同額に据え置きます。
イ 前年度課税標準額がAの60%未満の場合
→前年度課税標準額+A×5%
(ただし、上記イにより計算した額が、Aの60%を上回る場合はAの60%、Aの20%を下回る場合はAの20%が今年度の課税標準額となります。)
ウ 前年度課税標準額がAの70%を超える場合はAの70%
■住宅用地
- 固定資産税額は、次のとおり求められます。
課税標準額※×税率=税額
※今年度の価格に1/6又は1/3を乗じた額(以下Bとします。)。200㎡以下の小規模住宅用地1/6、200㎡を超える一般住宅用地1/3。 - ただし、B(本来の課税標準額)が以下の額を超える場合には、以下の額が今年度の課税標準額となります。
前年度の課税標準額+B×5%
(ただし、上記により計算した額が、B×20%を下回る場合は、B×20%が今年度の課税標準額となります。
(5) 農地に対する課税
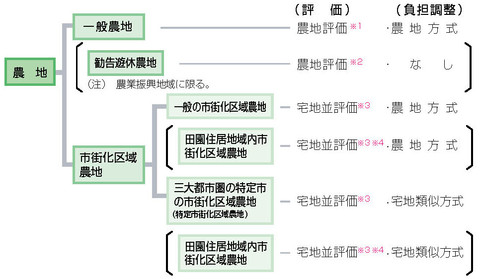
農地は次のように区分され、それぞれ評価及び課税(税負担の調整措置など)について、宅地等とは異なる仕組みが採られています。
注
※1 農地を農地として利用する場合における売買価格を基準として評価
※2 農地法第36条第1項の勧告があった遊休農地(勧告遊休農地)については、一般農地の評価額を限界収益修正率(0.55)で割り戻して評価
※3 当該市街化区域農地と状況が類似する宅地の価格に比準する価格で評価
※4 田園住居地域内市街化区域農地については、300㎡を超える部分に係る価額が2分の1となるような補正率を乗じる
■一般農地
一般農地は、市街化区域農地や転用許可を受けた農地などを除いたものです。
一般農地については、負担水準の区分に応じたなだらかな税負担の調整措置が導入されています。
原則として、次のように課税標準額を求めます。(据え置かれる場合等もあります。)
今年度の課税標準額=前年度課税標準額×負担調整率
| 負担水準 | 負担調整率 |
|---|---|
| 0.9~ | 1.025 |
| 0.8~0.9 | 1.05 |
| 0.7~0.8 | 1.075 |
| ~0.7 | 1.10 |
■市街化区域農地
市街化区域農地は、市街化区域内の農地で、生産緑地地区の指定を受けたものなどを除いたものです。
したがって、市街化区域内にある農地であっても、生産緑地地区の指定を受けた農地であれば、原則として一般農地と同様の評価・課税となります。
(6) 宅地・農地以外の土地に対する課税
山林・その他の地目の原則的な評価方法については、1.ウの記載のとおりです。
山林・その他の地目については、次の(1)又は(2)のうちいずれか低い額になります。
(1) 今年度の価格(=本来の課税標準額D)× 税率=税額
(2)(前年度の課税標準額+D×5%)× 税率=税額
(※(2)により算定した額がD×20%×税率を下回る場合には、D×20%×税率となります。)
ただし、宅地、農地等のうちに介在する山林及び市街地近郊の山林で、当該山林の近傍の宅地、農地等との評価の均衡上、一般の山林の評価方法によって評価することが適当でないと認められるもの(これを「介在山林」といいます。)については、当該山林の付近の宅地、農地等の価額に比準してその価額を求めます。
この介在山林のうち宅地並評価の土地及びその他の地目のうち宅地並評価の土地については、商業地等の宅地等と同様の税負担の調整措置が適用されます。
2 家屋に対する課税
(1) 評価のしくみ
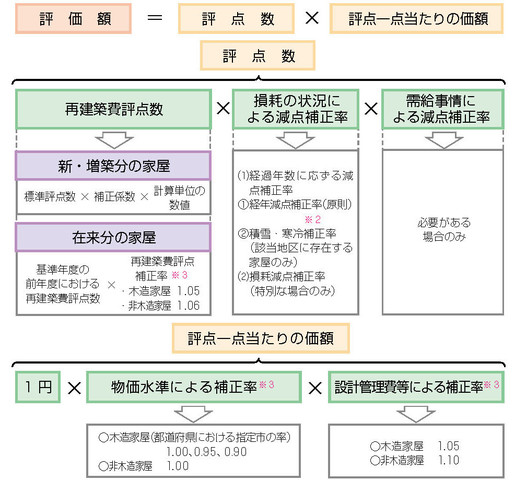
家屋の評価は、固定資産評価基準によって、再建築価格※1を基準とする方法によって求めることとされています。評価額は評価対象となる家屋の評点数を求め、それに評点一点当たりの価額を乗じて算出します。
ただし、在来分の家屋については、基準年度(3年)ごとに評価替えが行われますが、算出された評価額が前年度の評価額を超える場合は、引き上げられることなく前年度の評価額に据え置かれます。また、増改築又は損壊等がある家屋は、これらを考慮して再評価されます。
注
※1・・再建築価格とは評価対象となった家屋と同一のものを、評価の時点においてその場所に新築するとした場合に必要とされる建築費です。また、再建築費評点数の算出方法は、新築、増築家屋等の「新増分」家屋と既に評価が行われ固定資産課税台帳に価格等が登録されている「在来分」家屋とに区分されています。
※2・・経年減点補正率とは、家屋の建築後の年数の経過によって生ずる損耗の状況による減価をあらわしたものです。
※3・・数値は、平成30年度の評価替えの際に用いられたものです。
家屋は、原則として価格(評価額)が課税標準額になりますので、それに税率を乗じて税額を求めます。
課税標準額(価格)×税率=税額
(2) 新築住宅に対する減額措置
新築された住宅については、新築後一定期間、固定資産税額が減額されます。
令和2年度の減額措置の適用関係は次のとおりです。
■適用対象は、次の要件を満たす住宅です。
ア 専用住宅や併用住宅であること。(なお、併用住宅については、居住部分の割合が2分の1以上のものに限られます。)
イ 床面積要件…50平方メートル(一戸建以外の貸家住宅にあっては40平方メートル)以上280平方メートル以下
■減額される範囲
減額の対象となるのは、新築された住宅用の家屋のうち住居として用いられている部分(居住部分)だけであり、併用住宅における店舗部分、事務所部分などは減額対象となりません。なお、住居として用いられている部分の床面積が120平方メートルまでのものはその全部が減額対象に、120平方メートルを超えるものは120平方メートル分に相当する部分が減額対象になります。
■減額される額
上記の減額対象に相当する固定資産税額の2分の1が減額されます。
■減額される期間
一般の住宅・・・・・新築後3年度分(3階建以上の中高層耐火住宅等は5年度分)
長期優良住宅分・・・新築後5年度分(3階建て以上の中高層耐火住宅等は7年度分) ※ 申告書の町への提出が必要
■留意事項
令和2年度課税分から、次の住宅は、減額対象となる期間が終了するので2分の1の減額がなくなります。
○平成28年1月2日から平成29年1月1日までに新築された一般の住宅(3年間)
○平成26年1月2日から平成27年1月1日までに新築された3階建て以上の中高層耐火住宅並びに長期優良住宅(5年間)
(3) その他の減額措置
住宅については、新築住宅の減額以外にも次のような固定資産税の減額制度があります。
○耐震改修
○バリアフリー改修
○省エネ改修
○長期優良住宅改修
各減額制度に関する詳しい内容は美波町役場税務課固定資産税担当までお問い合わせください。
3 償却資産に対する課税
固定資産評価基準によって、取得価額を基礎として、取得後の経過年数に応ずる価値の減少(減価)を考慮して評価します。
■申告いただく方
会社や個人で工場や商店などを経営していたり、駐車場やアパートを貸し付けていたり、農業や漁業などの事業を行っている方で、1月1日現在に次の償却資産を所有している方です。
その所有している方は、毎年1月31日までに、償却資産が所在する市町村に固定資産税(償却資産)の申告をしなければなりません。
■償却資産の対象となるもの
- 構築物(広告塔、舗装路面、フェンスなど
- 機械及び装置(太陽光発電システム、施盤、ポンプなど)
- 船舶
- 航空機
- 車両及び運搬具(貸車、客車、トロッコ、大型特殊自動車など)
- 工具、器具、備品(測定工具、パソコン、空調設備、調理設備など)
■償却資産の対象とならないもの
- 土地
- 建物(家屋として課税されるもの)
- 無形減価償却資産
- 使用可能期間1年未満の資産
- 取得価額が10万円未満の資産で法人税法等の規定により一時に損金算入されたもの(いわゆる少額減価償却)
- 取得価額が20万円未満の資産で法人法等の規定により3年間で一括して均等償却するもの(いわゆる一括償却資産)
- 自動車税及び軽自動車税の対象となるもの
■償却資産の評価・税額の求め方
- 前年中に取得された償却資産
価格(評価額)=取得価額×(1-(減価率)/2) - 前年前に取得された償却資産
価格(評価額)=前年度の価格×(1-減価率)…(a)
ただし、(a)により求めた額が、(取得価額×5/100)よりも小さい場合は、(取得価額×5/100)により求めた額を価格とします。
償却資産は、原則として価格が課税標準額になりますので、それに税率を乗じて税額を求めます。
課税標準額(価格)×税率=税額
固定資産税における償却資産の減価償却の方法は、原則として定率法です。
取得価額・・・ 原則として国税の取扱いと同様です。
減価率・・・ 原則として耐用年数表(財務省令)に掲げられている耐用年数に応じて減価率が定められています。
◎償却資産に対する課税について、国税の取扱いと比較すると次のとおりです。
| 項目 | 固定資産税の取扱い | 国税の取扱い |
|---|---|---|
| 償却計算の期間 | 暦年(賦課期日制度) | 事業年度 |
| 減価償却の方法 | 一般の資産は定率法 ※国税の「旧定率法」で使用する償却率と同じ率を、固定資産評価基準別表第15「耐用年数に応ずる減価率表」に規定 | ○建物並びに平成28年4月1日以後に取得をする建物付属設備及び構築物以外の一般の資産は、定率法・定額法の選択制 ○定率法を選択した場合 ・平成24年4月1日以降に取得された資産は「定率法(200%定率法)」を適用 ・平成19年4月1日から平成24年3月31日までに主著くされた資産は「定率法(250%定率法)」を適用 ・平成19年3月31日以前に取得された資産は「旧定率法」を適用 |
| 前年中の新規取得資産 | 半年償却(1/2) | 月割償却 |
| 圧縮記帳の制度 | 制度なし | 制度有り |
| 特別償却、割増償却の制度(租税特別措置法) | 制度なし | 制度有り |
| 増加償却の制度(所得税、法人税) | 制度有り | 制度有り |
| 評価額の最低限度 | 取得価額の100分の5 | 備忘価額(1円)まで |
| 改良費 | 区分評価 | 原則区分、一部合算も可 |
4 固定資産の価格に係る不服審査について
■制度の概要
固定資産課税台帳に登録された価格について不服がある納税者は、町に設置されている固定資産評価審査委員会に不服の審査を申し出ることができます。この審査の結果、固定資産課税台帳に登録された価格が固定資産評価基準に照らして不適当なものであることが認められると、固定資産課税台帳に登録された価格が修正され、税額が修正されることとなります。(ただし、土地の場合は税負担の調整措置を講じているため、価格が修正されても税額に影響がない場合もあります。)
固定資産税の評価における審査申出制度等のフローチャート
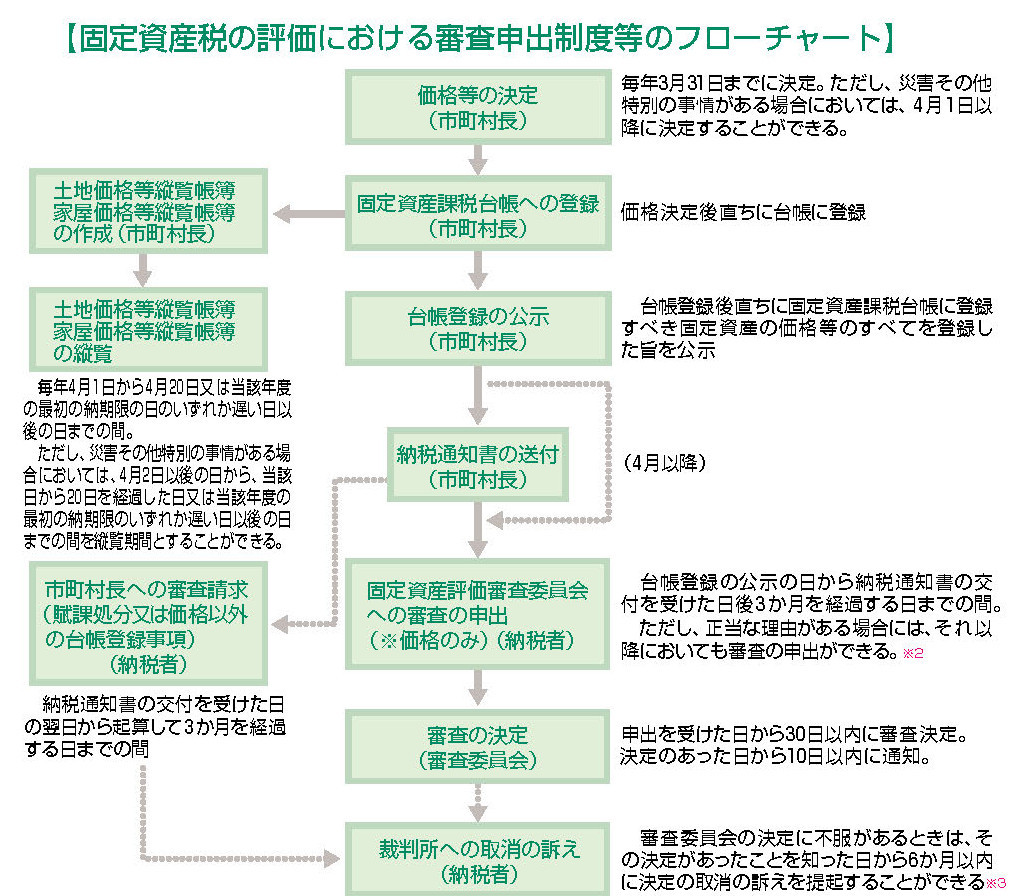
注
※2 なお、地方税法第417条による修正通知の場合は、その通知を受けた日から3か月を経過する日までの間が、審査申し出期間となります。
※3 審査の決定を行った固定資産評価審査委員会ではなく、当該審査委員会が所属する市町村が被告(代表:固定資産評価審査委員会)となります。
|
年度の区分 |
基準年度(平成30年度) | 第二年度(令和元年度) | 第三年度(令和2年度) |
|---|---|---|---|
| 基準年度(平成24年度)の賦課期日(平成24年1月1日)に所在する土地又は家屋 | その土地又は家屋の基準年度の価格1 | 据置価格1 | 据置価格1 |
| その土地又は家屋に類似する土地又は家屋の基準年度の価格に比準する価格(注1) | |||
| 土地の修正価格(注2) | |||
| その土地又は家屋に類似する土地又は家屋の基準年度の価格に比準する価格(注1)2 | 据置価格2 | ||
| その土地又は家屋に類似する土地又は家屋の基準年度の価格に比準する価格(注1) | |||
| 土地の修正価格(注2) | |||
| 土地の修正価格(注2)2 | 据置価格2 | ||
| その土地又は家屋に類似する土地又は家屋の基準年度の価格に比準する価格(注1) | |||
| 土地の修正価格(注2) | |||
| 第二年度において新たに固定資産税を課税されることとなる土地又は家屋 | - | その土地又は家屋に類似する土地又は家屋の基準年度の価格に比準する価格2 | 据置価格2 |
| その土地又は家屋に類似する土地又は家屋の基準年度の価格に比準する価格(注1) | |||
| 土地の修正価格(注2) | |||
| 第三年度において新たに固定資産税を課税されることとなる土地又は家屋 | - | - | その土地又は家屋に類似する土地又は家屋の基準年度の価格に比準する価格 |
※1 地目の変換、家屋の改築等によって基準年度の価格によることが適当でないと市町村長が認める場合など。
※2 土地について、第二年度、第三年度に地価の下落があり、価格を据え置くことが適当でないと市町村長が認める場合。
その土地又は家屋の基準年度の価格1・据置価格1については第二年度、第三年度での、 その土地又は家屋に類似する土地又は家屋の基準年度の価格に比準する価格(注1)2・土地の修正価格(注2)2・その土地又は家屋に類似する土地又は家屋の基準年度の価格に比準する価格2・据置価格2については第三年度での、審査申出はできません。
5 固定資産税についての情報開示について
納税者の皆さんがこれまで以上に固定資産税を理解していただくことを目的として、縦覧制度をはじめ固定資産税についての情報開示の制度があります。
■路線価等の公開
『全国地下マップ』において路線価及び標準宅地の所在が公開されています。
■縦覧制度
・土地価格等縦覧帳簿(所在、地番、地目、地積、価格が記載)
・家屋価格等縦覧帳簿(所在、家屋番号、種類、構造、床面積、価格が記載)
の帳簿により、土地又は家屋の納税者の方が美波町内の自身の所有する固定資産の近隣の土地・家屋の価格が縦覧できます。
美波町では、毎年4月1日から8月31日まで土地・家屋価格等縦覧帳簿を縦覧しています。
■課税明細書の送付
毎年、課税対象となる納税義務者等に次の事項を記載した課税明細書が納税通知書や納付書と共に送付しています。
(1)土地 所在、地番、地目、地積、価格、課税標準額、軽減税額
(2)家屋 所在、家屋番号、種類、構造、床面積、価格、課税標準額、軽減税額
■固定資産課税台帳の閲覧制度
納税義務者の方やその他の方(借地・借家人など)の求めに応じて、関係する固定資産についての固定資産課税台帳の閲覧ができます。
■固定資産課税台帳記載事項の証明制度
納税義務者の方やその他の方(借地・借家人)の求めに応じて、関係する固定資産についての固定資産課税台帳の記載事項の証明書の発行を受けることができます。